

El peronismo avanza en la defensa de los endeudados. La Libertad Avanza prepara un dictamen donde “no se intervenga en los contratos entre privados”.
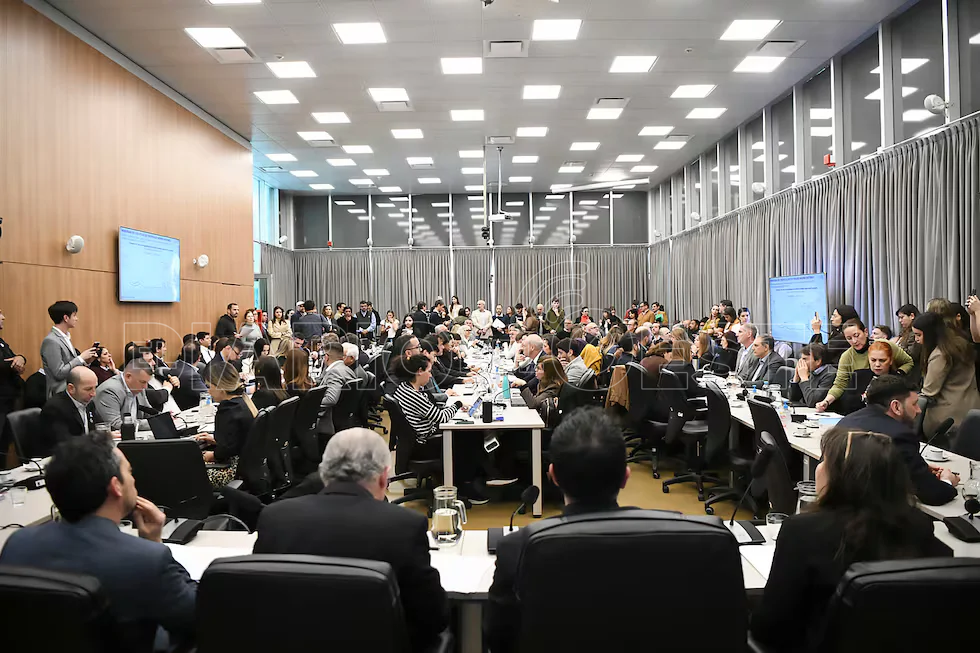
Con más de seis millones de morosos y más de 20 millones de hogares endeudados, la Cámara de Diputados, a instancias de la oposición, avanzó en el tratamiento de proyectos que buscan soluciones para las familias que están endeudadas. Con la exposición de expertos y la presentación del estado de situación por parte de los legisladores, se dio comienzo a un debate que se extenderá, según el cronograma pautado en la última sesión, durante quince días. Según se pudo saber, el peronismo pondrá sobre la mesa los proyectos que considera que reúnen puntos clave; dos de estos textos son los de la diputada Kelly Olmos y el legislador Itai Hagman. Pero la intención será llegar a un único dictamen y lograr una propuesta conjunta con la Coalición Cívica, Provincias Unidas y la izquierda. La tarea no es fácil: las iniciativas presentadas son más de 70 y las diferencias son grandes. El diputado Mario Manrique pidió “unir criterios” entre los diversos bloques y Olmos pidió “racionalidad”. LLA prepara un dictamen donde no se intervenga en los contratos entre privados.
La discusión dentro del peronismo gira en torno a si plantear una iniciativa que contemple las miradas más duras dentro del bloque o resignar ciertas cuestiones para poder llegar a un consenso más amplio y poder acordar con el resto de la oposición. Pero tampoco quieren impulsar un dictamen “naíf” similar al que buscará el oficialismo. Al frente de las negociaciones están la diputada Paula Penacca (UxP), Mariela Coletta (Provincias Unidas), Esteban Paulón (Provincias Unidas), Victoria Tolosa Paz (UxP) y Pablo Juliano (Provincias Unidas).
Según se pudo saber, Unión por la Patria (UxP) recién comenzó a discutir cuáles deberían ser los ejes centrales del dictamen. Por ejemplo, hay quienes dentro del bloque planean que la propuesta final disponga un tope a las tasas, algo a lo que se oponen taxativamente las entidades financieras, La Libertad Avanza y parte de la oposición, como el bloque Provincias Unidas. Por lo que este será uno de los temas principales que se discutirá fuertemente entre los bloques opositores y luego en el plenario de las Comisiones de Finanzas y Defensa del Consumidor.
Respecto a esto, la iniciativa de Olmos pretende limitar las tasas de interés. Específicamente señala que la tasa de financiación no podrá superar en más del 25 por ciento la TAMAR. Es decir, el proyecto toma la TAMAR como la tasa de referencia y permite agregarle como máximo un 25 por ciento adicional. Además, contempla deudas de personas de hasta 3 canastas básicas totales (CBT) Hogar 2. También propone eliminar el 100 por ciento de los intereses punitorios acumulados al momento de consolidar la deuda. Otro punto que se discutirá tiene que ver con qué universo será el beneficiado: si se atenderá a los deudores en general, a los morosos o se recortará a su vez a este último grupo.
El presidente de la Asociación de Bancos Argentinos (ADEBA), Javier Bolzico, esta vez estuvo presente en el plenario de comisiones y dijo que, de avanzarse en ese sentido, se estaría “afectando el desarrollo del crédito negativamente”. Asimismo, resaltó que desde las entidades bancarias ya hubo unas 500 mil refinanciaciones y aseguró que “ya se está resolviendo la morosidad”. En tanto, agregó: “Es un proceso que está funcionando”. No es lo que analizaron otros de los expositores, que marcaron la “gravedad del problema”, que está en niveles superiores a la pandemia. Así lo expresó Alejandra Gómez Scarano, del Centro de Economía Argentina (CEPA).
El diputado Pablo Juliano, de Provincias Unidas, planteó en la Comisión avanzar sobre algún tipo de regulación sobre las fintech y las entidades no bancarias, al retomar el dato que expresaron los bancos, que ya refinanciaron la situación de 500.000 morosos. Pero esa no es una situación extendida. Por lo que propuso poner el acento ahí.
Pablo Manzanelli, del Centro de Investigación y Formación de la República Argentina (CIFRA), fue uno de los expositores que cuestionó el nivel de rentabilidad de las fintech. Específicamente se refirió a la situación de Mercado Libre al criticar los beneficios fiscales con los que cuenta en el marco del régimen de la ley de Economía del Conocimiento, donde se ahorró el año pasado 30 millones de dólares. Ocurre que la empresa fundada por Marcos Galperin goza de los beneficios de la ley 27.506, que fue creada para fomentar las actividades económicas basadas en la ciencia, la innovación tecnológica y la digitalización. El académico también analizó dos causas de la morosidad de las familias: por un lado, la “crisis de ingresos” y, por otro, la “desregulación del mercado financiero”.
La pérdida del poder adquisitivo de los trabajadores fue el punto más señalado como la consecuencia de la morosidad; la diputada de la Coalición Cívica, Mónica Frade, fue una de las que expresó: “El huevo de la serpiente son los bajos salarios” y pidió “levantar el pie de las paritarias”. De la misma forma lo hizo el diputado de UxP, Mario “Paco” Manrique, quien marcó la problemática que hoy existe con los bajos sueldos y pidió “no esconder la basura bajo la alfombra” y buscar una solución real para las familias con deudas. In este sentido, reclamó a los bloques opositores “unir criterios” porque, de no hacerlo, “se está laburando para Milei”, enfatizó.
La Libertad Avanza también trabaja en una iniciativa propia más lavada. Pretende enfocarse en una iniciativa que endurezca el acceso a los créditos. Es decir, implementar un sistema que brinde información más clara y explícita antes de tomar un préstamo. A su vez, se mantiene firme en su política de no interferir en “los contratos entre privados”. Y al igual que lo planteó el sector financiero, prevén buscar una solución en la “educación financiera”; así lo explicaron a este diario fuentes del bloque violeta.
Si bien todavía no se conoce el texto del posible dictamen, se espera que la iniciativa involucre al Banco Central, los bancos y las empresas fintech en los mecanismos de refinanciación y en la revisión de la forma en que se informa el CFT, y en reordenar mecanismos “ya existentes”, detallaron.


